这两天刷到好几条帖子,标题都差不多,“个人养老金开户返800,买保险再返三千,手慢无”。
评论区一片“已上车”。我翻了一圈,问能返多少、怎么返的人不少,但是问这钱什么时候能取出来的人几乎没有。大家默认这跟银行搞活动存定期差不多,存一年,拿个红包,到期取走。
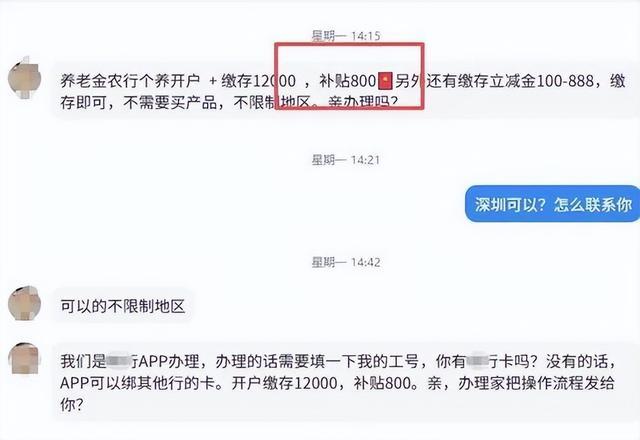
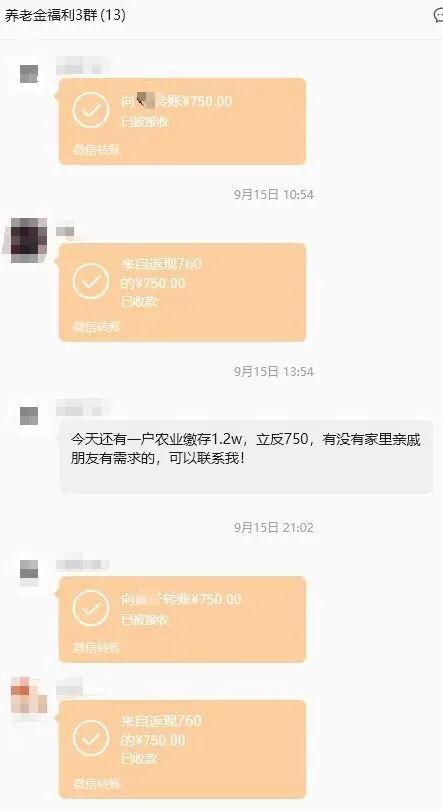
我把中介的说法捋一下。个人养老金账户存满12000元,开户最高返800元,再买一款指定的养老保险,还能返1000到3000元,两项叠加最高3800元,接近本金的30%。记者去线下问了几家银行,说法都对不上。农业银行只有微信立减金,建设银行存满1.2万最高给380元立减金,招商银行是288元以内随机抽现金红包,没有哪家承认有直接返现。
银行给的是几百块立减金,中介敢开口给3800。多出来的钱从哪来,大多数人忽略了这一点。
开户那800元,出处还算好猜。银行要开户数,给渠道有拉新费用,中介把其中一部分让给你,拿你的身份证换一个开户指标。条件卡在存满12000元,也是因为银行不光考核开户数,还考核缴存额,一个空户对渠道没什么用。这笔钱违规,但数额有限。
大头在保险那三千。有业内人士透露过养老保险的佣金结构,缴费期三到五年的,佣金大约5%到15%,十年期15%到25%,二十年以上能到20%到30%,加上奖励可以超过40%。中介推的,偏偏就是年缴12000元、一交二十年的养老年金险和两全险。首年12000元保费里,有几千块本来就是给销售的佣金,中介拿出一部分返给你,剩下的自己留着。说白了,返给你的钱,是从你自己交的保费里拆出来的。
接着说,一交二十年,合同总保费是24万。返你三千,占总保费的1.25%,换来的是你往后十九年都得接着交。保险合同早期退保,现金价值通常远低于已交保费,想中途反悔,亏的比返的多。
还有一个很多人没意识到的事,钱放进个人养老金账户,原则上要到退休才能领。提前领取只有几种情况,丧失劳动能力、出国定居、重大疾病、领低保。一个二十五岁的年轻人,这1.2万要锁三十多年。
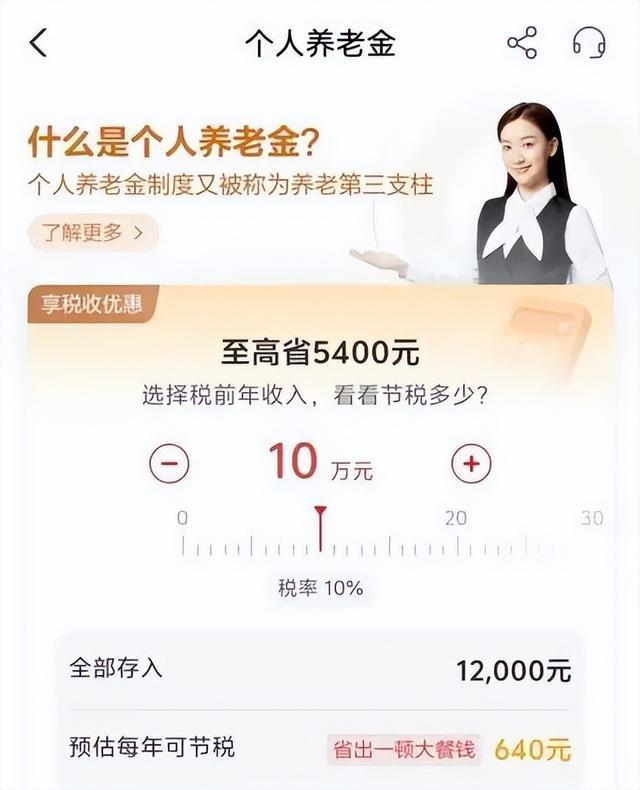
这套制度设计的甜头,一开始就放在个税上。每年12000元可以在个税前扣除,领取时按3%单独缴税。适用税率10%的人,存满一年少交1200元税,将来领的时候交360元,净省840元。税率越高,省得越多。适用45%税率的人,一年少交5400元,领取时交360元,净省5000多。同样存1.2万,两个人拿到的好处能差出好几倍。
问题就出在这里。能吃到抵税好处的,是收入高、本来就交不少税的人,这批人不用返现也会存。被返现吸引来的,恰恰是收入不高、个税交得很少甚至不交的年轻人。对他们来说,存进去一分税没省,将来领取时还要按3%交税,1.2万要交360元。开户返的800块,扣掉这360,剩下四百多,换一笔三十年动不了的钱。要是再搭上一份二十年的保险,就更说不清是谁薅了谁。
而且账户里能买的,远不止保险。储蓄、理财、基金都在里面,今年6月储蓄国债也被纳入了个人养老金产品。对一个不怎么交税、又想给自己攒点养老钱的年轻人,一笔能随时在账户里换产品的储蓄或国债,比一份二十年期的保单灵活得多。中介偏偏只推保险,原因很简单,存款和国债没有几千块的佣金可拆。
冲量背后,是数字上的差距。截至2024年11月底,个人养老金开户人数是7279万,实际缴存的比例不到21%,也就是说,有五千多万个账户开完就空在那里。开户热,缴存冷,这个说法已经喊了好几年。银行有开户指标,保险有保费指标,指标压下来,渠道就会找最省事的办法。返现最省事,效果也最快,一张身份证就是一个开户数,一份二十年的合同就是一笔长期保费。
至于风险,全被机构和存钱的人承担。银行拿到了开户数,保险公司拿到了期交保费,中介拿到了佣金差价,这三方的账当年就结清了。存钱的人拿到三千多块,背上的是二十年的缴费义务和三十年的锁定期。对外经济贸易大学的专家说得很直白,返现属于典型的违规返佣,是监管重点盯着的行为。可违规被查,处罚落在机构身上,已经签了的合同,还得存钱的人自己交下去。
返佣还有一个更隐蔽的代价。保险公司定价时要把佣金算进去,佣金给得越高,产品本身留给投保人的收益空间就越小。渠道拿着高佣金去打价格战,最后这笔成本摊在所有买这类产品的人身上,包括那些老老实实、一分返现没拿的人。一个本该靠长期收益吸引人的养老产品,变成了比谁返得多。
个人养老金本来是一件慢事。它要的是一个人每年拿出一笔钱,放三十年,攒成退休后的一份补充。慢事被拿来冲量,数字能好看一阵子,开出来的账户和签下的保单,却要一年一年往后兑现。
今年的开户数和缴存数,年底大概会比去年好看一些。3800元是当场到手的,剩下的账,要等存钱的人自己一年一年去还。
盈辉优配提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯